初回相談無料
06-6131-0288
【受付時間】平日9:30〜18:00

相続等で取得した実家を一定期間内に売るなどの要件を満たせば、課税された相続税額の一部を譲渡所得の取得費に加算できる場合があります。全額を加算できるとは限らず、売主ごとに期限と対象額を確認します。所得税の申告には相続税申告書や購入・売却時の契約書、費用の領収書が役立ちます。購入資料がない場合や複数の売主がいる場合は、手元の資料をそろえて相談してください。譲渡期限は死亡日と相続税の申告期限を基準に確かめます。
「相続税を払ったあと実家を売る予定です。相続税の一部を売却時の取得費に加えられますか?」相続で取得した財産を一定期間内に売るなどの要件を満たせば、相続税額の一部を取得費に加算できる場合があります。関係する資料や窓口が複数あると、どこから手を付けるか迷いがちです。確認済みの事実と不明点を分けて整理しましょう。この記事では、売却期限、対象となる税額、確定申告に向けて準備する資料を整理します。
【関連動画】遺言書はいつ作成する?ベストな時期を弁護士が解説【相続のための弁護士チャンネル】
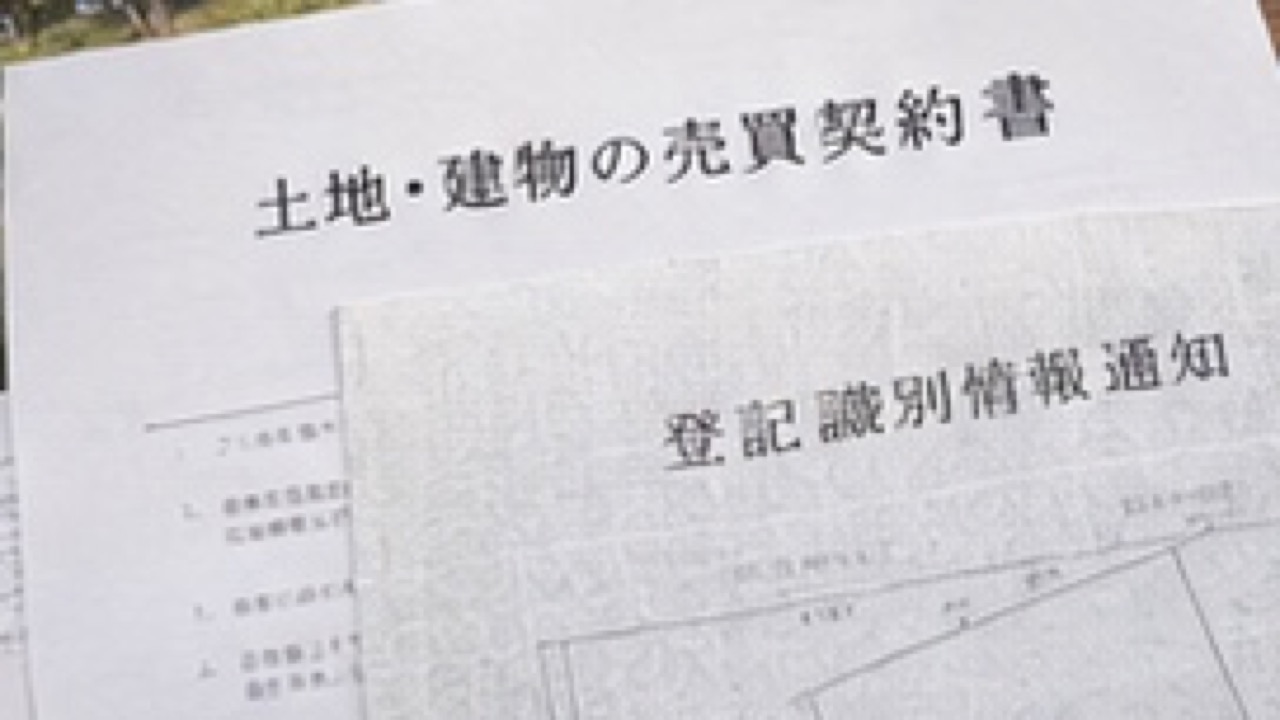
この特例では、相続または遺贈により財産を取得し、その取得者に相続税が課税されていることなどが要件です。売る人と相続税の申告書上の取得者を照合します。
土地と建物で取得した人が違うときや、兄弟で共有して売るときは、売主ごとに持分と条件を確認します。
加算額は売却した財産に対応する相続税額を所定の方法で計算し、特例適用前の譲渡益が上限です。納税額をそのまま全部足さないようにします。
複数の財産を売却する場合は、取得した人や売却した財産ごとに計算が必要か、申告資料を持って税理士に確認します。
譲渡の期間は、相続開始の日の翌日から、相続税の申告期限の翌日以後3年を経過する日までです。実際に相続税を納めた日から数える制度ではありません。
死亡日、申告期限、売買契約と引渡しの予定を一覧にします。期限間際では、税務上いつの譲渡になるかを個別に確認してください。
実家の売却では、一定の被相続人居住用家屋等に関する特別控除が候補になる場合もあります。同じ譲渡で取得費加算と併用できないため、要件と税額を比較します。
契約後に条件の不足が分かることを避けるため、家の利用状況や解体の有無を整理し、日程を決める前に税理士へ相談します。
故人の購入時の契約書、領収書、売却時の契約書、仲介手数料などを集めます。建物の減価償却相当額なども確認します。
購入資料が見当たらない場合は、当時の仲介会社や融資資料を探し、取得費をどの資料で説明できるか相談します。
相続税の申告書、対象不動産の評価資料、取得費加算の計算明細に必要な情報をそろえます。税務署への提出方法も確認します。
売却年分の所得税の確定申告に向けて資料をまとめます。相続税申告の控えと今回の計算書は区別して保管しましょう。

売買の日程を決める前に、売る人がどの財産を相続したかと、相続税を負担したかを確認してください。実家の利用経緯によって空き家の特別控除を検討できる場合は、取得費加算とそれぞれの要件を比べます。契約や引渡しが期限に近い場合は日程を示して相談し、故人の購入書類や売却費用の記録も集めておきましょう。
相続等で対象財産を取得し、その取得者に相続税が課税されていることなどが条件です。売主ごとに申告資料を確認してください。
相続税の申告期限の翌日以後3年を経過する日までが基準です。具体的な譲渡日と期限は、日程表と契約書を示して確認します。
売却財産に対応する額を所定の方法で計算し、特例適用前の譲渡益が上限になります。相続税の申告書などを準備しましょう。
同じ譲渡に両制度を併用できません。利用状況と売却日程を整理し、それぞれの要件と試算を確認してから決めます。
取得費加算を検討するなら、売主が相続等で実家を取得し、その人に相続税が課税されたかを確認します。土地と建物の持分が異なる場合は売主ごとに確認しましょう。
譲渡期限は死亡日と相続税の申告期限を基準に確かめます。期限が近い場合は契約と引渡しの予定を税理士へ示し、空き家の特別控除とどちらを使えるかも比較します。
所得税の申告には相続税申告書や購入・売却時の契約書、費用の領収書が役立ちます。購入資料がない場合や複数の売主がいる場合は、手元の資料をそろえて相談してください。

相続した実家を売る場合は、取得経緯や売却前に確かめたい点を整理します。
相続税申告書、登記、購入時や売却予定の契約書をお持ちください。
相続手続についてご相談の際は、手元の資料と確認したい点を整理してお持ちください。