初回相談無料
06-6131-0288
【受付時間】平日9:30〜18:00

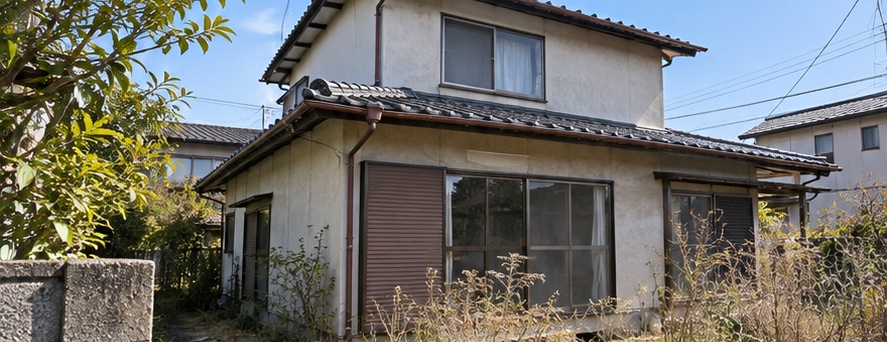
親が亡くなったら、火災保険の契約者と補償対象を調べ、空き家になる予定を保険会社に伝えます。契約名義の変更と、居住状況が変わった後の補償内容を別々に確認しましょう。
【関連動画】相続した家に住む?住まない?【相続のための弁護士チャンネル】
保険証券や更新案内から、証券番号、所在地、契約者、被保険者、満期日を控えます。建物と家財は補償対象が分かれるため、両方が契約に含まれているかを確認します。
証券番号が読めない場合は、保険料が引き落とされた月と金額を控えます。住宅ローンの金融機関経由で申し込んでいた場合は、その金融機関から代理店を確認できるかも尋ねます。
保険料の引落しや代理店の案内を手掛かりに契約先を探します。保険会社が分かれば、故人の氏名や住所を伝えて、相続人が照会するための書類を聞きます。
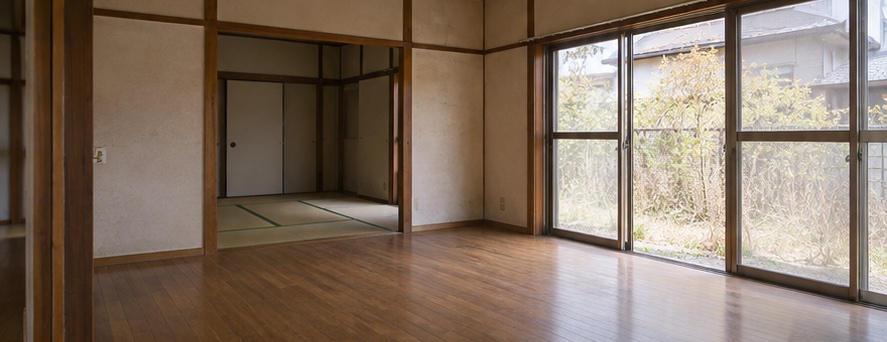
誰も住まなくなった日や、相続人が定期的に訪れるか、今後住む予定があるかを伝えます。家財が残っていることだけで、以前と同じ条件が続くとは判断できません。
例えば退去後は月に一度だけ見回りに行く予定なら、その頻度と電気・水道を使うかを具体的に伝えます。売却の準備中と伝えるだけでは、現況を十分に説明できない場合があります。
空き家の扱いは契約内容と建物の使い方によります。変更の届出が必要か、現契約を続けられるか、新しい契約が必要かを保険会社に確認します。
遺産分割中でも、死亡の連絡と現況の確認は先に進められます。誰が窓口となるか、契約者変更には協議書など何が必要かを確認します。
家族の一人が保険会社に連絡する場合は、回答を受けた日と担当者を記録します。会社が求める書面と、相続人が決まった後で提出する書類を分けて整理します。
故人の口座から保険料が引き落とせなくなっていないかを確認します。満期が近ければ、名義変更の手続中でも更新できるか、保障に空白が生じないか尋ねます。
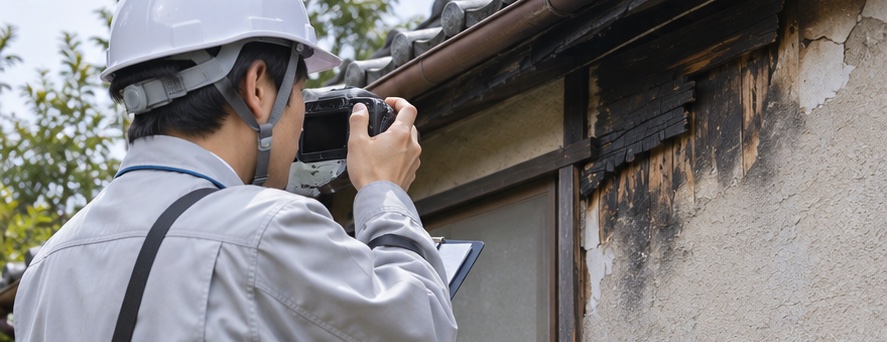
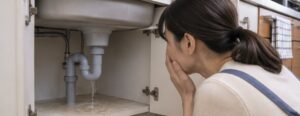
漏水や風災に気づいたら、発見日、被害箇所、応急対応を記録して保険会社に連絡します。緊急の安全確保をした上で、本修理前に残す資料を聞きます。
被害が見つかった場合は、家の全景と損傷箇所を撮影し、発見時に水が流れていたかなどをメモします。応急処置を依頼したときは、業者の作業内容と支払明細も一緒に保存します。
引渡しや解体の時期が固まったら、いつまで補償を維持するかを確認します。先に解約すると、その後の事故に備えられない期間が生じることがあります。
親が亡くなったら、火災保険の契約者と補償対象を調べ、空き家になる予定を保険会社に伝えます。契約名義の変更と、居住状況が変わった後の補償内容を別々に確認しましょう。確認した日付と窓口を控え、契約書や明細と一緒に保管します。相続人が複数いるときは、次の手続を担当する人と期限を共有しましょう。
保険会社に死亡を連絡し、契約名義変更と補償が継続する条件を確認します。解約を希望する場合も会社所定の順序を聞いてください。
誰も住まなくなった日、定期的に訪れる人、今後の使用予定を伝えます。居住状況の変更に伴う届出や補償の見直しを相談します。
未払いの有無と次回の払込期限を聞き、口座変更までの支払方法を確認します。満期が近い場合は更新手続も併せて相談します。
発見日時と被害箇所、応急措置を記録して保険会社へ連絡します。修理前にどの写真や見積書が必要かも確認します。


相続手続についてご相談の際は、手元の資料と確認したい点を整理してお持ちください。