初回相談無料
06-6131-0288
【受付時間】平日9:30〜18:00

故人の住宅ローンが残っていたら、金融機関に死亡を連絡し、団体信用生命保険の加入状況を確認します。保険による弁済と、抵当権の抹消登記は順番に進めます。
【関連動画】相続でよくある「分けられない財産」の処理方法とは【相続のための弁護士チャンネル】
返済予定表、通帳、登記事項証明書を照合し、金融機関と借入番号を確認します。複数の借入れがある場合は、どれが団信の対象か契約ごとに聞きます。
返済予定表が見つからない場合は、通帳の引落先と金額を控え、金融機関に借入れの確認方法を尋ねます。登記事項証明書に複数の担保が記録されていれば、借入れとの対応を確認します。
ペアローンや連帯債務では、亡くなった人と存命の人で対象となる債務が異なることがあります。加入者と保障内容、各債務の残高を金融機関に確認します。
死亡診断書などのほか、金融機関や保険会社所定の書類を求められることがあります。必要な証明書の種類と提出先を聞き、原本が必要か確認します。
死亡の連絡時には、契約番号と死亡日を伝え、提出すべき書類の案内を受けます。保険会社への請求に必要な様式がある場合は、医師に証明書を依頼する前に取り寄せます。
金融機関の案内を受ける前に返済を止める判断はせず、審査中の引落しや請求期限を確認します。死亡後に引き落とされた金額の扱いも聞いておきます。
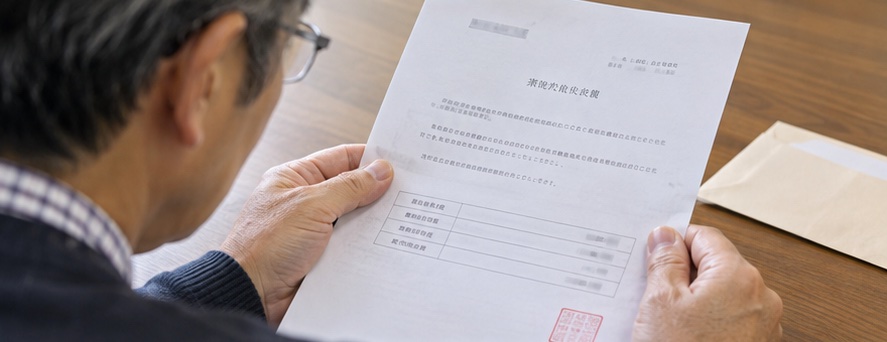
団信による弁済が認められたら、どの借入れが完済したかを通知で確認します。対象外の借入れや別の債務が残る場合は一覧にして区別します。
金融機関から完済の連絡が来たときは、通知にある債務と借入番号を照合します。死亡後の引落しが返戻される場合は、金額と振込先が分かる明細も保管します。
未加入や保障対象外の場合には、ローンの残債が残り得ます。返済方法と相続の選択肢について、支払いや引受けを約束する前に相談します。
弁済後は、抵当権抹消に必要となる書類を金融機関から受け取ります。完済の通知だけで登記上の抵当権が消えたとは判断せず、登記記録を確認します。
抵当権抹消の準備では、抹消する担保の対象物件と受付番号を登記事項証明書で確認します。土地と建物に別々の記録がある場合は、双方が書類の対象に入っているかを確かめます。
抵当権の消滅時期や登記名義によって手続の順序が変わる場合があります。売却を予定しているときは、金融機関の書類と登記記録を持って司法書士等に相談します。
故人の住宅ローンが残っていたら、金融機関に死亡を連絡し、団体信用生命保険の加入状況を確認します。保険による弁済と、抵当権の抹消登記は順番に進めます。確認した日付と窓口を控え、契約書や明細と一緒に保管します。相続人が複数いるときは、次の手続を担当する人と期限を共有しましょう。
団信の加入有無と保障対象を確かめます。複数の借入れやペアローンがある場合は、どの借入れが弁済対象か契約ごとに確認します。
まず取扱金融機関に連絡して提出先と用紙を確認します。死亡を証明する資料の種類、原本の要否、提出期限も聞いてください。
完済の確認と抵当権抹消登記は別です。金融機関から抹消用の書類を受け取り、登記上の内容を照合して申請します。
債務が消滅した時期や登記名義で順序が変わる場合があります。金融機関の資料と登記記録をそろえて法務局や司法書士に確認します。


相続手続についてご相談の際は、手元の資料と確認したい点を整理してお持ちください。