初回相談無料
06-6131-0288
【受付時間】平日9:30〜18:00

相続税申告後に預金が見つかった場合は、既申告の口座との重複と死亡時残高を確認し、税額を再計算して修正申告等の要否を判断します。現在の通帳残高だけで追加税額や取得者を決めないことが大切です。手続をした後は受付と納付の記録も保存します。ほかの財産が見つかる可能性がある場合も、調査の状況と分かっている資料を整理し、対応を先延ばしにせず相談してください。遺産分割協議書に追加財産の扱いが書かれているかを確認し、分け方が未定なら税理士に伝えます。
「相続税を申告したあと、亡くなった親の預金通帳が見つかった。申告し直さないといけない?」通帳に残高があっても、既に申告した口座と同じか、死亡日時点でいくらあったかを確かめる必要があります。関係する資料や窓口が複数あると、どこから手を付けるか迷いがちです。確認済みの事実と不明点を分けて整理しましょう。この記事では、口座の照合、分割内容の確認と税額の再計算、修正申告を検討する順序を説明します。
【関連動画】相続手続は専門家に任せるべき?【相続のための弁護士チャンネル】
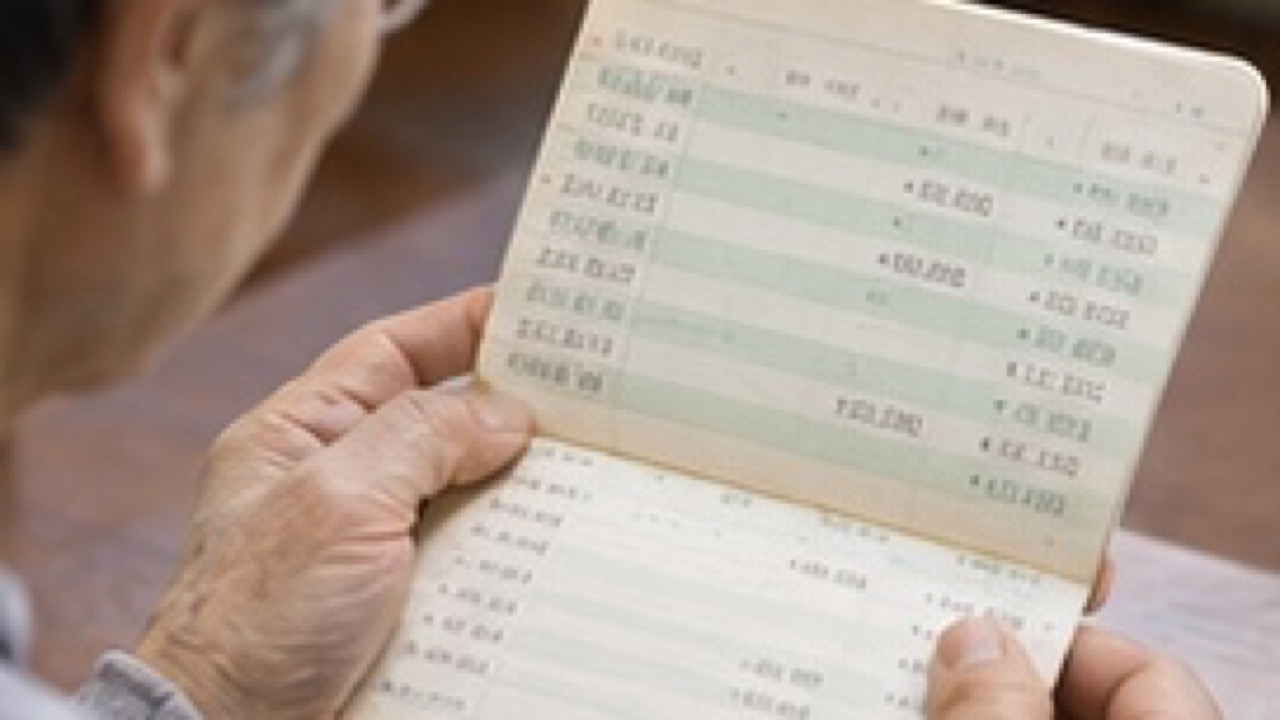
金融機関名、支店、口座番号、預金種別、名義を控え、提出済みの相続税申告書や財産目録と比べます。
支店の統合で番号が変わった場合や、同じ定期預金が別帳票にも載る場合は、金融機関に対応を聞き二重計上を防ぎます。
金融機関に死亡日時点の残高証明などを相談します。通帳の最終記帳日が死亡日と違う場合は、入出金の明細でその間の動きを確認します。
死亡後の入金や払戻しも別に記録します。すでに誰かが引き出している場合は、行った人と日付を確認しましょう。
見つかった預金が協議書の残余財産の条項に含まれるか、改めて協議が必要かを確認します。受取先や分割が未定であれば、その状況を税理士に伝えます。
分け方の話し合いと申告の対応は並行して確認します。分割が決まるまで税務対応を待ってよいかは自己判断しないようにします。
追加の財産を反映し、提出した申告書の記載と税額を再確認します。税額が少なかった場合は、修正申告と追加納付が必要になることがあります。
控除や取得者ごとの金額にも影響する場合があるため、残高だけを足して終わらせず、税理士に関連する申告内容も確認します。
申告書の控え、財産目録、残高証明、口座の取引明細、協議書を一緒にそろえ、預金を見つけた日も控えます。
ほかの口座が見つかっていないか確認しつつ、追加調査が続いている場合でも早めに税務署や税理士へ状況を伝えます。
修正申告が必要であれば、提出方法、追加税額の納付、延滞税などが関係するかを確認します。
提出後は申告書、受付、納付の記録を残し、誰の申告にどの変更があったか取り違えないようにします。

通帳が見つかったら資産の内容をすぐ決めず、口座番号、預金種別、死亡日時点の残高を確かめましょう。申告の控えと見比べ、二重計上がないことを確認してから税額を再計算します。分割が済んでいない場合は、申告をどう進めるかも税理士に早めに尋ねてください。口座が見つかった経緯と金融機関の回答を記録すると、変更内容を相続人間で共有しやすくなります。
最終記帳日と死亡日は異なる場合があります。銀行から死亡日時点の残高資料を取り寄せ、既に申告した口座とも照合します。
銀行名だけで判断せず、支店、番号、預金種別を照合します。支店統合があった場合は、新旧の対応を窓口へ確認します。
申告と協議は別に確認が必要です。預金の額と分割が未定の事情を早めに税理士に伝え、取るべき手続を確認します。
申告書の控え、受付記録、追加税額の納付記録を保管します。残高証明や協議書とまとめ、誰の申告が変わったかも記録します。
申告後に通帳が見つかったら、金融機関と口座を特定し、既に申告した財産と重なるかを確かめます。死亡日時点の残高を金融機関に確認し、現在額と分けて記録します。
遺産分割協議書に追加財産の扱いが書かれているかを確認し、分け方が未定なら税理士に伝えます。提出済みの申告書と比較し、修正申告や追加納付が必要か判断します。
手続をした後は受付と納付の記録も保存します。ほかの財産が見つかる可能性がある場合も、調査の状況と分かっている資料を整理し、対応を先延ばしにせず相談してください。

申告後に預金が見つかった場合は、分割の取決めや金融機関への照会事項を確認します。
通帳、残高証明、申告書の控えがあればお持ちください。
相続手続についてご相談の際は、手元の資料と確認したい点を整理してお持ちください。