初回相談無料
06-6131-0288
【受付時間】平日9:30〜18:00

家族名義の株式が誰に帰属するかは、名義や購入資金だけで一律には決まりません。贈与の意思と受領、取引の指図、配当の管理などを照合し、相続財産に含めるかと税務上の扱いを資料に基づいて確認します。税務の申告期限が近い場合は、不足資料と確認状況を添えて税理士へ相談します。相続人間で認識が異なるときは、売却などを進める前に取引資料と経緯をまとめて相談しましょう。取引の指図、配当の入金先、贈与や立替えの記録を調べ、名義や資金だけでは説明できない事情を整理します。
「私名義の株なのに、買ったのも管理したのも親だった。相続では誰の財産になる?」名義と実際に資金を出した人が異なる場合は、購入時の資料やその後の管理を確認します。関係する資料や窓口が複数あると、どこから手を付けるか迷いがちです。確認済みの事実と不明点を分けて整理しましょう。この記事では、資金の流れ、取引を決めた人や配当の受取先、贈与の有無を調べ、財産の帰属と税務上の扱いを相談するときの準備を説明します。
【関連動画】相続で揉めないために今できること 【相続のための弁護士チャンネル】
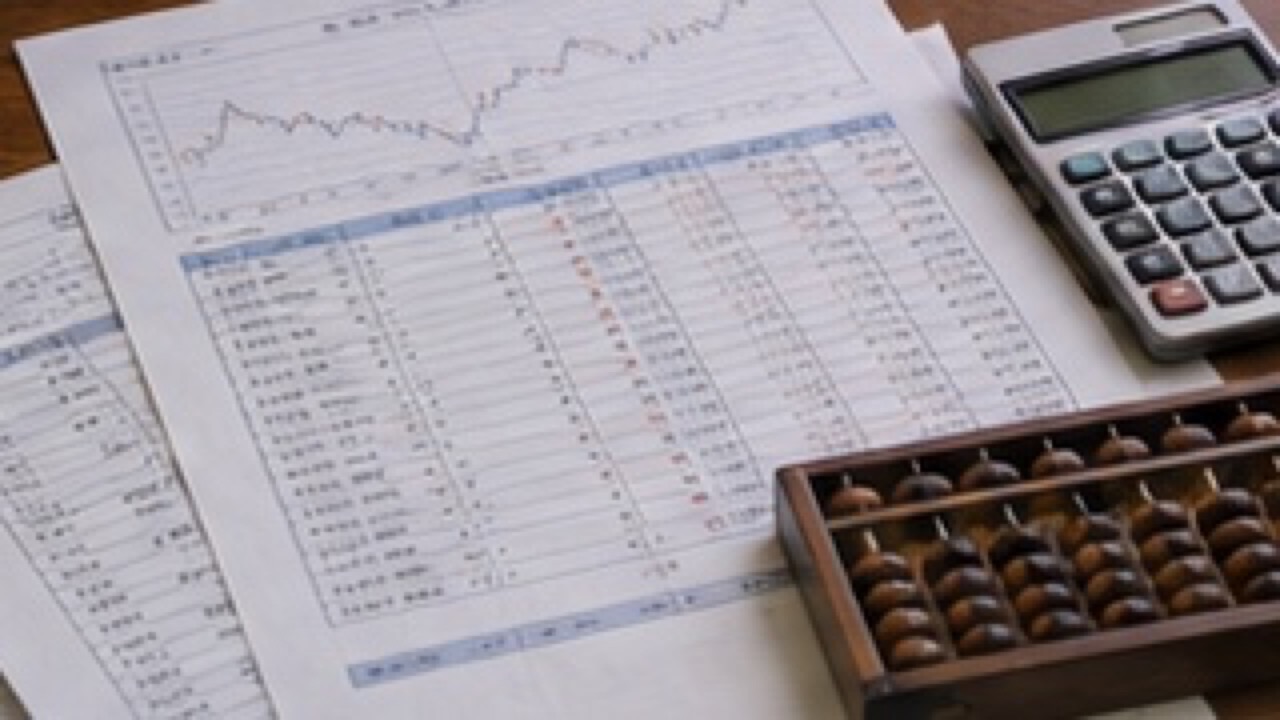
取引報告書や残高報告書から、銘柄、数量、購入日、約定金額を控えます。複数回購入した場合は、取得時期ごとに分けて整理します。
名義が同じでも、親の資金で買った分と本人が買い増した分が混在することがあります。取引ごとの資料をそろえてから比較します。
証券口座に入金した日と銀行口座の出金日、名義、金額を見比べます。送金記録や立替金の精算記録があれば合わせて確認します。
例えば親から本人の銀行口座へ先に送金された場合は、その送金が贈与、貸付、立替えのどれだったかを示す資料も探します。
売買を誰が判断したか、報告書が誰に届いたか、配当がどこに入ったかを確認します。口座へのアクセスを試す前に、取引先の手続を聞きましょう。
途中で配当の受取先や連絡先が変わった場合は、変更の前後を分けます。家族の説明が異なるときは、各人の説明と資料を別に記録します。
贈与契約書、振込の記録、贈与税の申告書などを探します。名義変更があったことだけで、いつ誰が財産を取得したかを決めないようにします。
贈与の話があったなら、その日付と対象となる株式を確認します。契約書の記載と口座で確認できる取引が一致しているかを調べます。
帰属に疑問があれば、銘柄、口座名義、購入資金、配当先、未確認事項を一つの表にします。確認前に他の財産と合算しないようにします。
相続人間の協議では、名義と資金の両方が分かる資料を提示します。判断が割れるときはその理由を記録し、売却や移管を急がず相談します。
国税庁は、名義にかかわらず故人の財産と認められるものは相続税の対象になると案内しています。取得資金だけで結論を出さず取引と管理の経緯を伝えます。
申告期限が近ければ、集まった資料と不足している資料を分けて先に相談します。帰属に争いがある場合は弁護士への相談も検討します。

名義と資金の出所だけで判断せず、買ったときの事情と、その後の管理を分けて調べてください。口座名義が家族でも、注文や配当の扱いを親が決めていた場合は、その経緯が分かる資料を残します。反対に、本人に贈る約束や資金の返済があったなら、その時期と対象株式を照合します。誰の財産か意見が割れる場合は、資料の揃った部分と確認中の部分を一覧にしたうえで相談しましょう。
名義だけでは結論は出ません。購入資金、売買の判断、配当の受取先、贈与の経緯を確認し、帰属が不明なら相談します。
贈与や貸付など別の事情がないかも調べます。資金の流れと取得・管理の実態をまとめ、名義と合わせて確認しましょう。
配当通知と入金明細を照合し、受取先を変更した時期も控えます。購入資金や管理の経緯と一緒に判断材料にします。
不足資料と調査状況を整理し、早めに税理士に相談します。相続人間で帰属に争いがある場合は、その点も伝えてください。
家族名義の株式は、銘柄と購入日を特定し、誰の資金で買ったかを金融機関の記録で照合します。親が手続きをしていた場合も、理由と時期を確かめましょう。
取引の指図、配当の入金先、贈与や立替えの記録を調べ、名義や資金だけでは説明できない事情を整理します。結論が出るまでは、財産目録に確認中であることを記録します。
税務の申告期限が近い場合は、不足資料と確認状況を添えて税理士へ相談します。相続人間で認識が異なるときは、売却などを進める前に取引資料と経緯をまとめて相談しましょう。

株式の名義と購入資金が異なる場合は、取引記録から確認すべき点を整理できます。
取引報告書、送金記録、贈与の書類があればお持ちください。
相続手続についてご相談の際は、手元の資料と確認したい点を整理してお持ちください。